目次
初めに
今回のコラムは令和8年度税制改正に記載された、個人事業主の青色申告特別控除の見直しについて考えていきましょう。令和8年度の税制改正の中では一番影響が大きいのではないかと思っているのが、この青色申告特別控除の見直しになります。
実際の制度は令和9年度の確定申告からスタートなので、今年分(令和8年度)については以前のままで問題ありません。
該当する個人事業主の方もいれば、該当しない個人事業主の方もいるので影響があるかないかは人によるのですが、影響がある人についてはかなりの影響になると想定されます。
影響を受ける人
では、どのような人に影響があるのか。それは紙で確定申告を提出している個人事業主の方になります。
紙で郵送で確定申告をしている方ですね。商工会や商工会議所、その他各組合で確定申告を手伝ってもらっている方も紙で提出している場合には気を付けてください。
国税庁の方針で、電子申告を進めていくためにこのような制度になったのではないかと思っています。
商工会や商工会議所・各組合でしてもらっているから安心と思うのは危険です。
問題は紙で申告を提出しているか電子申告で提出しているかになるからです。例えば、会計ソフトを使って入力をしていても、最後の申告が紙だと今回の改正で影響がある人に該当してしまうことになります。
現時点で紙で確定申告書を提出している方については、来年度の申告までに電子申告をできるように準備をしておきましょう。
どれくらいの影響があるのか
では、どのような影響があるのか、どのくらいの影響があるのかについてみていきましょう。
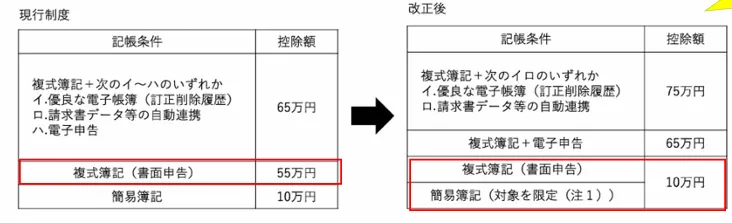
これが影響のある範囲になります。
注目していただきたいのが、複式簿記(書面申告)のところです。現行制度では、55万円の青色申告特別控除を受けることができますが、令和9年度からはそれが10万円になってしまいます。
複式簿記というのは、基本的に会計ソフトを使っていれば複式簿記になっているので問題ありません。
書面申告か電子申告かというだけで55万円の青色申告特別控除の額が変わってしまうのです。
これによってどれくらいの税額が変わるかというと、最低税率の5%で考えても約3万円税額が高くなることになります。最高税率の45%だと約25万円も税額が高くなってしまうことになります。
青色申告特別控除とは、個人事業主にのみ与えられた特権のような控除になります。実際の経費としてないのにこの分を経費のように扱ってもらえるのですから、かなり大きいと思います。
このように電子申告をしているかどうかだけで大きく変わってしまうので、令和9年度から電子申告をできるようにしていくのがいいでしょう。
今回の改正では、65万円から75万円に控除が増える枠も設定されました。
それが、優良な電子帳簿もしくは請求書データ等の自動連携になります。これは一定の会計ソフトを使用し、予め届出をしていれば該当することになりますが、優良な電子帳簿の要件や請求書データ等の自動連携の要件を満たすために、必要以上の会計ソフトに投資する必要がある可能性や、管理自体が厳しくなる可能性もあります。
それだけしても10万円しか変わらないということなので、私個人としては65万円控除で十分だと思っています。
会計ソフトと電子申告だけで要件を満たせますからね。
まずは、65万円控除を目指しましょう。
この改正が決まってから、各組合などでは電子申告ができないということで、個人事業主の確定申告を手放しているという噂も聞きますので、令和9年度以降どうなっていくのか心配に思っています。
というのも、各税理士が現状でも3月の確定申告期は繁忙期で忙しいのに、これ以上顧問先を増やせることができるのか、増やして既存の顧問先に影響がないのかなどの心配が懸念されます。
まとめ
まとめとして、現時点で紙で確定申告を提出している個人事業主の方については、まず65万円控除をできるように目指しましょう。そのためには電子申告できるように、マイナンバーカードの取得・利用者識別番号の取得をしていきましょう。
マイナンバーカードがあれば、利用者識別番号の取得や電子申告も簡単にできるのでマイナンバーカードを作成しておいて問題はないと思います。
利用者識別番号の取得方法などは「e-Tax」のHPで詳細に書かれていますので、そちらを参考にしてもらうのがいいでしょう。